O conexiune defectuoasă într-o instalație de comutație a făcut ca un sistem de stocare a energiei în baterii să fie nefuncțional vreme de 63 de zile. La un altul, o defecțiune produsă într-o stație electrică din apropiere a întrerupt activitatea timp de 81 de zile, deși niciun echipament al proiectului de stocare nu fusese avariat. Sunt două situații care pun în evidență un risc financiar care poate avea consecințe mai grave decât defecțiunea tehnică inițială: pierderea veniturilor în perioada în care instalația nu poate funcționa.
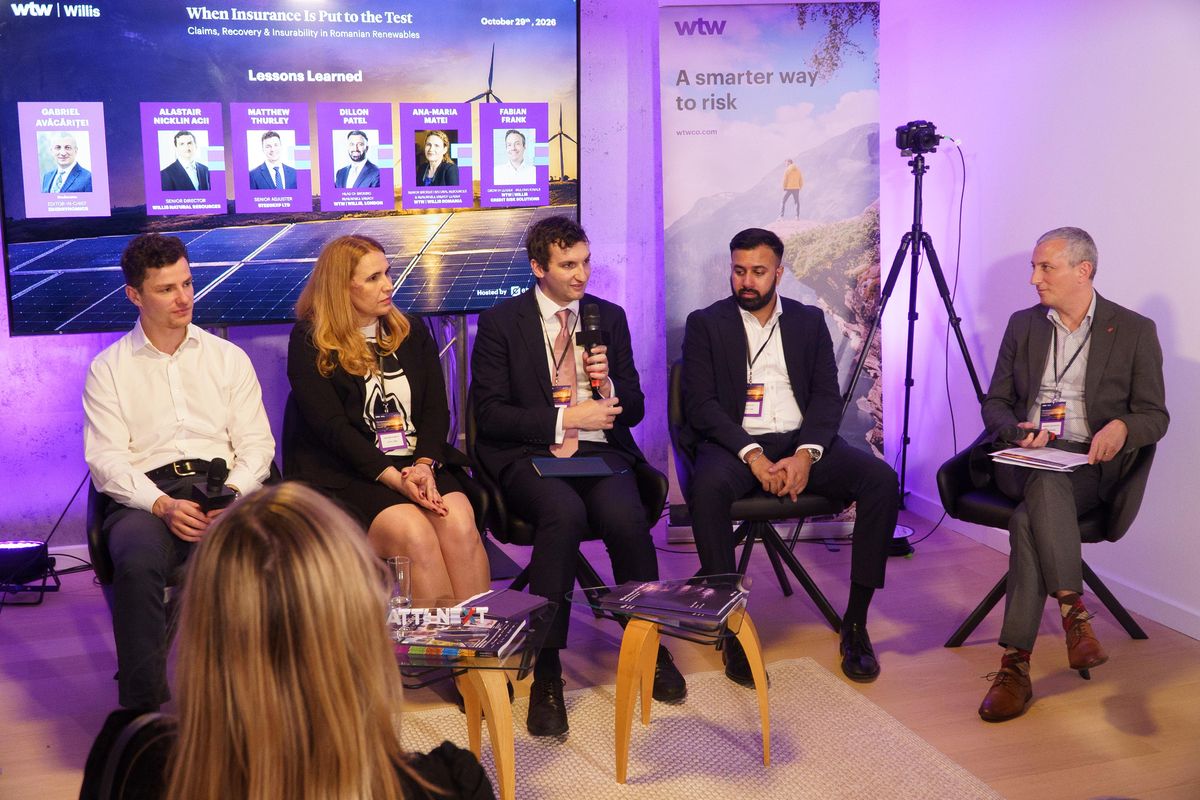
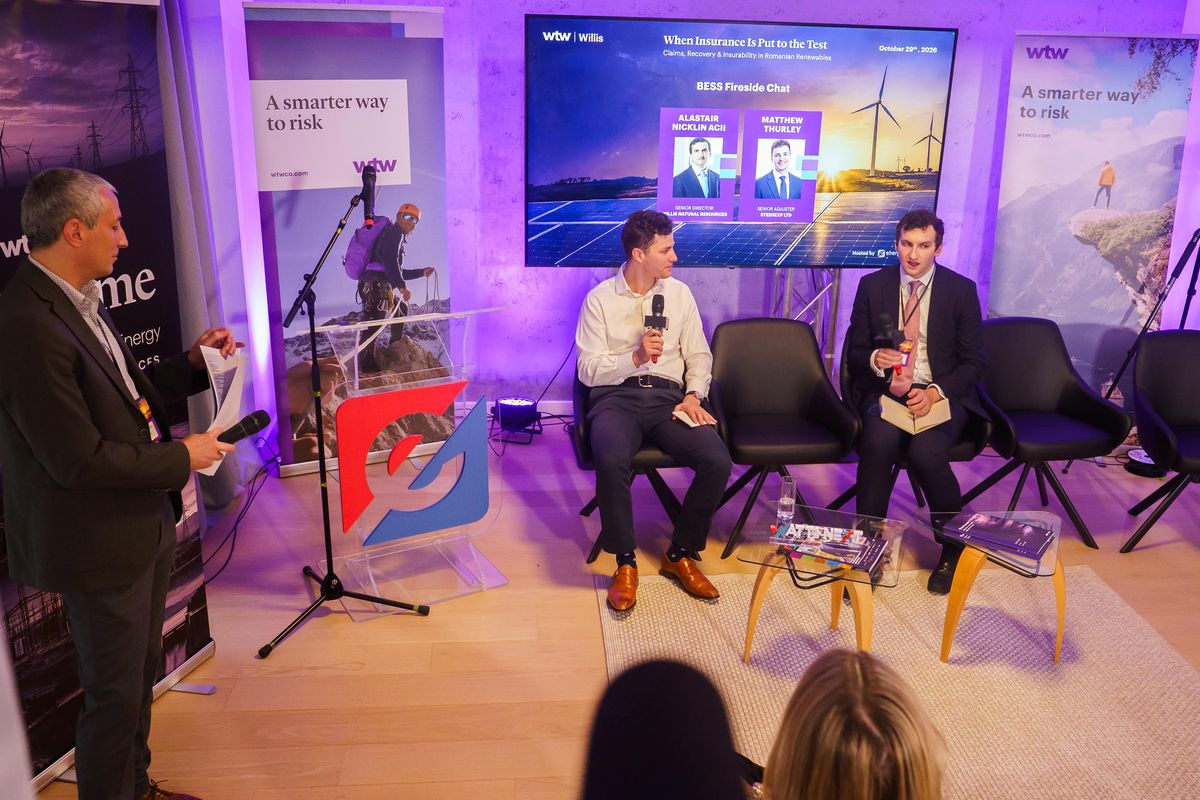
Cele două incidente, precum și un incendiu la baterii care a dus la oprirea unei întregi centrale hibride, au fost analizate în cadrul seminarului „When Insurance Is Put to the Test”, susținut de experți internaționali ai WTW | Willis în domeniul energiei și al surselor regenerabile și găzduit recent de Energynomics la București. Daniela Stoica, CEO al WTW | Willis România, a explicat că miza întâlnirii a fost prezentarea unor „soluții care și-au dovedit eficiența în alte piețe”, dar și înțelegerea particularităților pieței românești.
O defecțiune minoră poate opri o centrală întreagă
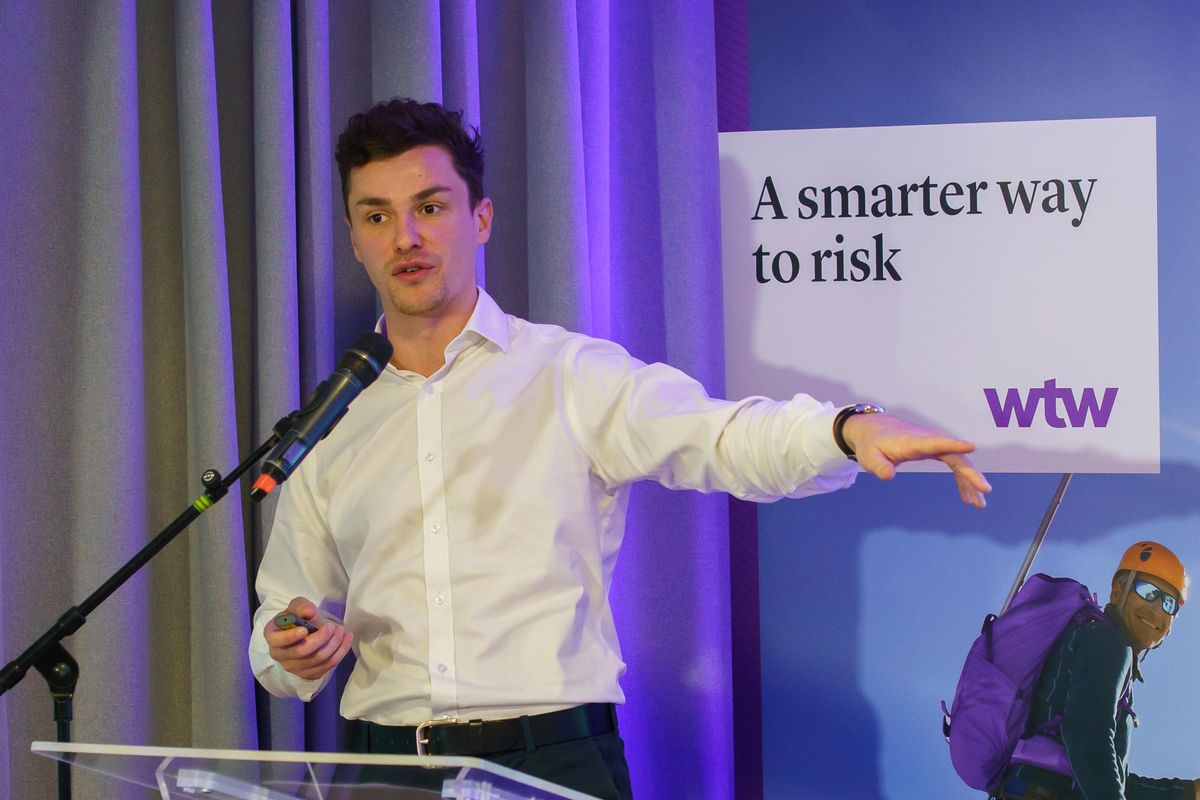
Matthew Thurley, expert principal în evaluarea daunelor la SteegeXP, a prezentat trei dosare de daună în care un singur punct de vulnerabilitate a afectat funcționarea unei întregi instalații. (Descarcă prezentarea!)
În primul caz, la un amplasament care combina aproximativ 20 MW de capacitate fotovoltaică și 50 MWh de stocare în baterii, o supratensiune a declanșat fenomenul de avalanșă termică (thermal runaway), fenomen în care reacțiile chimice din interiorul unei celule de baterie produc o creștere necontrolată a temperaturii, cu risc de incendiu și propagare la celulele învecinate. Două containere de baterii au fost distruse, însă restul echipamentelor de producție și stocare nu au suferit avarii fizice semnificative. Cu toate acestea, centrala a rămas nefuncțională o perioadă îndelungată. Principala dificultate a fost demonstrarea faptului că echipamentele neafectate puteau fi repuse în funcțiune în condiții de siguranță.
În al doilea caz, la o instalație de stocare de dimensiuni mai mari, un conector montat incorect într-un echipament de comutație a provocat un defect electric. Bateriile și echipamentele de transformare nu au fost avariate, dar configurația electrică comună a făcut imposibilă operarea comercială a întregului amplasament. Instalația a fost repusă în funcțiune după 63 de zile numai pentru că panourile electrice de înlocuire au putut fi preluate de la un alt proiect. Termenul de livrare comunicat pentru echipamente noi era de 36 de săptămâni, ceea ce ar fi putut prelungi întreruperea până spre 300 de zile.
Al treilea caz a implicat o defecțiune la conexiunea terminală a unui transformator dintr-o stație electrică învecinată. Transformatorul deservea exclusiv proiectul de stocare, așa că întreaga instalație a rămas nefuncțională timp de 81 de zile. Deși nu avea echipamente avariate în propriul amplasament, proprietarul a fost puternic afectat de controlul limitat asupra calendarului reparațiilor și de dificultatea obținerii probelor privind cauza defecțiunii. Posibilitatea recuperării pierderilor depinde de formularea poliței de asigurare și de cauza defecțiunii externe.
Pentru operator, chiar și o reparație puțin costisitoare poate avea un impact financiar considerabil. După cum a explicat Thurley, „ca operator, tu acoperi pierderile din întreruperea activității”. Întrebările practice privesc redundanța sistemului, disponibilitatea pieselor de schimb și dovezile necesare pentru repunerea în funcțiune în condiții de siguranță.
Un proiect asigurat nu este neapărat un proiect bancabil
Portofoliul tot mai mare de proiecte regenerabile și de stocare aflate în dezvoltare în România transformă asigurările într-o componentă esențială a finanțării. Băncile și cumpărătorii analizează atent cine suportă costurile defectelor, întârzierilor și pierderilor de producție. Varinia Radu, Partner la CMS și Head of Energy and Projects Romania, a descris asigurarea drept „unul dintre puținele instrumente care răspund printr-o despăgubire, nu printr-un litigiu”.
Dar existența unei polițe nu înseamnă automat că proiectul beneficiază de protecția cerută de finanțator. Alastair Nicklin, Senior Director la Willis Natural Resources, a identificat o diferență între posibilitatea de asigurare și cerințele de bancabilitate pentru proiectele care introduc soluții tehnice fără istoric (first of a kind). Inovația poate însemna o tehnologie cu adevărat nouă, o tehnologie cunoscută utilizată într-o configurație diferită sau echipamente deja validate, instalate la o scară fără precedent. Un asigurător poate introduce excluderi pentru defecte sau avarii ale echipamentelor, franșize mai mari ori restricții privind acoperirea pierderilor cauzate de întârzierea începerii exploatării. În schimb, un finanțator poate solicita o protecție mult mai extinsă și o perioadă de despăgubire suficientă pentru a acoperi obligațiile de rambursare a creditului. (Descarcă prezentarea!)
Nicklin a rezumat diferența astfel: „simplul fapt că un proiect poate fi asigurat nu înseamnă că este și bancabil”. Dezvoltatorii pot fi nevoiți să reducă diferența prin garanții mai solide din partea producătorilor, despăgubiri contractuale pentru întârzieri, aport suplimentar de capital propriu sau o altă distribuire a riscurilor între părți. Testul decisiv este dacă asigurările și contractele, luate împreună, permit finanțarea proiectului.
Capacitatea de asigurarea crește, dar condițiile depind de soluțiile tehnice
Dillon Patel, Head of Broking for Renewable Energy la WTW | Willis, Londra, a semnalat reduceri de 20-30% ale tarifelor de asigurare pentru portofoliile operaționale cu rezultate bune, în unele cazuri de până la 40%, precum și scăderi de peste 20% pentru anumite riscuri asociate proiectelor noi aflate în construcție. „Este un moment foarte favorabil pentru dezvoltatori”, a afirmat el. Sunt tendințe observate pe piață, nu reduceri garantate pentru proiectele din România. (Descarcă prezentarea!)
Tot mai mulți asigurători concurează pentru proiecte de energie regenerabilă, inclusiv pe piețe unde urmăresc să își diversifice expunerea. Exigențele tehnice nu au dispărut însă. Expunerea la grindină, standardele de construcție, fiabilitatea echipamentelor, distanțele de separare pentru limitarea propagării incendiilor și măsurile de prevenire a daunelor continuă să influențeze condițiile oferite.
Oportunitatea comercială nu constă, așadar, doar în cumpărarea unei asigurări mai ieftine. Concurența dintre asigurători poate fi valorificată pentru negocierea unor limite de acoperire și excluderi adecvate, precum și a protecției împotriva întreruperii activității. În paralel, documentarea soluțiilor tehnice trebuie să demonstreze că proiectul poate rezista unor incidente și dincolo de actualul ciclu favorabil al prețurilor asigurărilor.
Deciziile privind asigurarea trebuie luate încă din faza de proiectare și contractare
George Dragne, Energy Industry Leader la WTW | Willis România, a avertizat că „asigurarea nu este doar o linie în buget”. El a explicat că procesul de plasare a unei asigurări poate dura între patru și șase luni. (Descarcă prezentarea!) Alți vorbitori au subliniat că brokerii și consultanții în asigurări ar trebui implicați înainte de definitivarea cerințelor de finanțare și a contractelor EPC.
Cinci întrebări înainte de semnare
- Ce incident ar putea opri întregul amplasament?
- Cine pierde venituri pe durata întreruperii?
- Polița de asigurare și contractele acoperă în mod coerent riscul respectiv?
- Instalația poate fi reparată și repusă în funcțiune în perioada de despăgubire prevăzută de poliță?
- Ce riscuri semnificative rămân complet în afara acoperirii?
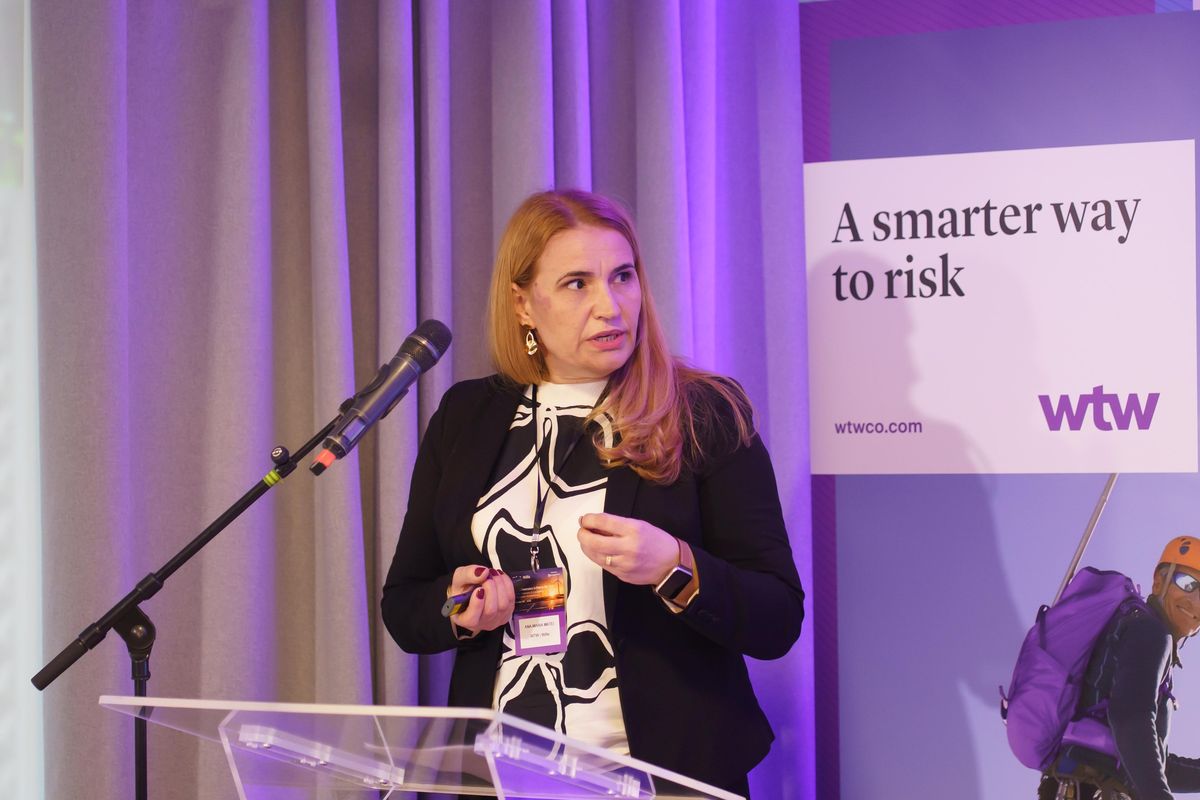
Un exemplu concret din România arată de ce. Ana-Maria Matei, Senior Broker și Natural Resources and Renewable Energy Leader la WTW | Willis România, a descris un contract care impunea o franșiză (partea din daună suportată de asigurat) de numai 10.000 de euro pentru un incident de avalanșă termică la un proiect de stocare în baterii de mari dimensiuni. Nivelul disponibil în mod obișnuit pe piață era mai apropiat de 100.000 de euro. În urma discuțiilor cu brokerul, părțile au acceptat o franșiză mai mare, al cărei cost urma să fie suportat de contractorul EPC. O verificare mai timpurie a condițiilor disponibile pe piața asigurărilor ar fi putut preveni disputa.
„Cu cât pregătirea este mai solidă, cu atât mai amplă este implicarea asigurătorilor”, a afirmat Matei. (Descarcă prezentarea!) Asigurătorii au nevoie de specificații tehnice, studii independente, informații despre sistemele de siguranță, procedurile de testare și punere în funcțiune, precum și de o delimitare clară a responsabilităților EPC și O&M. În cazul proiectelor hibride, evaluarea trebuie să privească nu doar centrala fotovoltaică sau sistemul de baterii separat, ci și interdependențele electrice și comerciale dintre ele.
Una dintre întrebările ridicate în cadrul seminarului a vizat un incident la baterii produs în timpul transferului responsabilității de la contractorul EPC către proprietar. Discuția a evidențiat necesitatea coordonării asigurărilor pentru fazele de construcție și exploatare, proprietarul fiind, de regulă, titularul poliței principale, iar contractorul EPC inclus ca asigurat suplimentar. Esențial este să nu existe o perioadă fără acoperire tocmai în etapa în care echipamentele sunt testate și predate. După producerea unei daune, notificarea rapidă permite, de asemenea, asigurătorilor și experților în evaluarea daunelor să investigheze incidentul și să gestioneze cererea de despăgubire.
Unele riscuri nu pot fi transferate pur și simplu către un asigurător
Asigurările au limite de care investitorii trebuie să țină cont separat. În mod obișnuit, un proiect nu se poate asigura împotriva prețurilor scăzute ale energiei electrice, a veniturilor comerciale sub așteptări, a lipsei unui plan urbanistic sau a unei întârzieri obișnuite în racordarea la rețea. Acoperirea pierderilor din întreruperea activității depinde, în general, de producerea unui eveniment asigurat, nu de simplul fapt că veniturile sunt mai mici decât cele prevăzute în modelul financiar. Extinderile de acoperire pot oferi protecție împotriva anumitor defecțiuni fizice produse în stații electrice sau în echipamente de rețea aparținând terților, dar nu reprezintă o garanție generală împotriva indisponibilității rețelei.
Distincția este deosebit de importantă în România, unde dezvoltatorii combină producția de energie cu stocarea, în condițiile unor interdependențe complexe legate de rețea și de contracte. Remediile juridice, garanțiile de performanță, rezervele financiare pentru situații neprevăzute și ipotezele realiste de operare trebuie să acopere în continuare riscurile pe care asigurările nu le pot prelua.
Concluzia seminarului de la București a fost nu că orice defecțiune poate fi prevenită sau asigurată. Ce rămâne este că finanțarea, proiectarea tehnică, contractele și asigurările trebuie gândite împreună, înainte ca o defecțiune tehnică minoră să se transforme în luni întregi fără venituri.