Adrian Ilie, Managing Director, Enercon România
România nu este pentru Enercon doar o piață de desfacere, ci un hub regional, spune Adrian Ilie, Managing Director, Enercon România. Competențele și infrastructura dezvoltate local susțin atât parcurile eoliene din țară, cât și proiecte de pe alte piețe europene. „Discuția despre energia eoliană în România s-a concentrat prea mult timp pe megawații instalați și prea puțin pe ce se întâmplă cu acei megawați în următorii 25 de ani. Prima etapă durează doi ani. A doua durează un sfert de secol”, spune Adrian Ilie într-un interviu acordat Energynomics.
Care sunt direcțiile de dezvoltare și segmentele vizate de Enercon și principalele proiecte afl ate în derulare în România în 2026?
Enercon este prezent în România din 2009, iar astăzi avem în întreținere aproximativ 128 de turbine eoliene, ceea ce înseamnă circa 10% din piața eoliană din România. Operăm două stații de service, la Constanța și în județul Galați, cu acoperire 24/7 a parcurilor, echipe de tură prelungită în timpul săptămânii și echipe de intervenție în weekend. Suntem mândri de echipa noastră locală: 184 de colegi, dintre care peste 170 de ingineri și tehnicieni de teren, iar numărul lor continuă să crească. Dincolo de mentenanța curentă, avem echipe locale specializate în lucrări complexe, precum inspecțiile de pale și diagnoza avansată. Sunt competențe care nu se învață în sala de curs, ci se formează în ani de muncă pe teren, susținută de programe de instruire ample și constante. România nu este pentru Enercon doar o piață de desfacere, ci un hub. La Constanța avem depozitul central de piese de schimb cu un stoc de componente amplu, și un centru regional de service care deservește piața europeană. Competența construită aici, cu oameni formați aici, susține nu doar parcurile eoliene din România, ci și proiecte de pe alte piețe europene. Cred că merită subliniat acest lucru, într-o industrie în care discuția despre „valoarea adăugată locală” se rezumă de cele mai multe ori la câte tone de oțel se produc în țară. Valoare adăugată locală înseamnă și un inginer român care pleacă în altă țară europeană ca să repare o componentă majoră, pentru că este printre cei mai bine pregătiți oameni care pot face asta. Acest tip de capital nu se poate importa peste noapte. S-a construit în peste un deceniu și rămâne în economia locală.
Discuția despre energia eoliană în România s-a concentrat prea mult timp pe megawații instalați și prea puțin pe ce se întâmplă cu acei megawați în următorii 25 de ani. Prima etapă durează doi ani. A doua durează un sfert de secol.
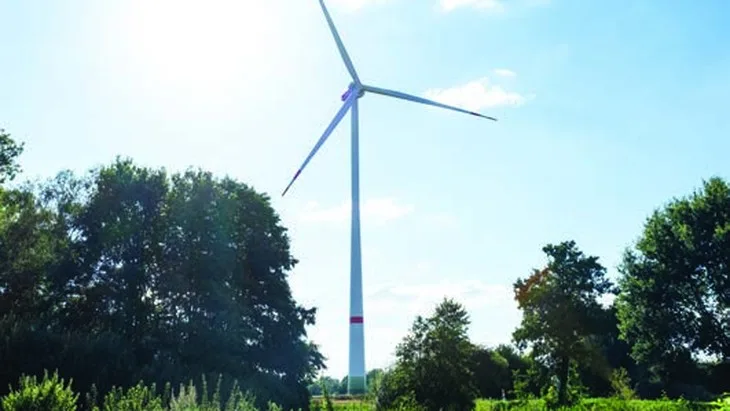
În ceea ce privește proiectele noi, revenirea noastră pe segmentul de instalări s-a produs în județul Galați, unde am livrat, montat și pus în funcțiune șapte turbine E-160 EP5 E2, cu o putere totală de peste 38 MW, pe turnuri modulare de oțel de 120 de metri. Proiectul a validat întreg lanțul de valoare: logistică, montaj, punere în funcțiune și preluare în service.
Pe termen scurt pregătim un pas suplimentar: un nou proiect în România, echipat cu vârful de gamă a Enercon, tubina E-175 EP5 E2, cu o putere nominală de 7 MW.
Focusul nostru principal în România rămâne eolianul onshore utility-scale. Aici este cererea, aici este cea mai bună resursă de vânt și tot aici sunt disponibile schemele de sprijin. Abordăm însă piața altfel decât acum zece ani. Nu vindem pur și simplu o turbină, ci oferim soluții complete: o turbină de mare randament, un turn adaptat amplasamentului, o soluție de stocare integrată acolo unde are sens economic și suport de service pe termen lung. Enercon a dezvoltat deja în Germania soluții integrate wind + BESS, inclusiv sisteme de stocare integrate în turnuri hibride, iar în prezent analizăm extinderea acestor soluții în Europa, inclusiv în România.
Câte dintre aceste proiecte includ și stocare? Care sunt cele mai recente tendințe în stocare, în România și pe alte piețe?
În România, cifrele vorbesc de la sine. La 1 august 2026, Sistemul Energetic Național avea 989 MW în instalații de stocare, atât stand-alone, cât și integrate în centrale hibride. De la începutul anului 2026 s-au racordat la rețea peste 2.500 MW de noi capacități de producție și stocare.
S-a schimbat vizibil și cadrul de sprijin. Schema pentru instalații de stocare stand-alone, finanțată prin Fondul pentru Modernizare și aprobată în iulie 2026, are un buget de 150 de milioane de euro, cu până la 15 milioane de euro per întreprindere și aplicabilitate până în 2030. La fel de important, s-a eliminat dubla taxare a energiei stocate. Pare o ajustare tehnică minoră, dar îmbunătățește direct economia oricărui proiect. Ce văd eu este o trecere de la stocarea privită ca proiect separat la stocarea privită ca parte integrantă dintr-un parc eolian. Motivul este economic, nu ideologic. Într-o piață cu o pondere tot mai mare de regenerabile, valoarea unui megawatt-oră nu mai este dată doar de cantitate, ci de momentul livrării. Un parc eolian care poate muta câteva ore de producție dintr-un interval cu prețuri apropiate de zero într-unul de vârf are un profi l de venituri complet diferit față de unul care nu poate. Iar pentru operatorul de sistem, aceleași baterii înseamnă servicii de echilibrare și mai puțină producție pierdută prin limitare.
Cum a evoluat piața energiei regenerabile în 2026 și care sunt perspectivele pe termen mediu?
România a intrat în 2026 cu aproximativ 3,1-3,2 GW de eolian onshore racordat la rețea, cu o fl otă construită în cea mai mare parte între 2010 și 2014. Al doilea val este acum vizibil, dar ritmul real de dezvoltare este mai lent decât sugerează anunțurile publice. Problema centrală este distanța dintre portofoliile anunțate și realitate. Nu toate proiectele anunțate se vor construi, iar acest lucru nu este un secret în industrie. Chiar și Transelectrica semnalează, în Planul de Dezvoltare a RET 2026-2035, că incertitudinea privind evoluția parcului eolian și fotovoltaic rămâne una dintre cele mai mari dificultăți de planificare.
Aș face totuși o distincție. În România, CAPEX-ul turbinei nu este factorul care decide reușita unui proiect. Racordarea, drumurile de acces și timpul sunt. Un proiect întârziat cu doi ani în faza de autorizare pierde mai multă valoare decât ar câștiga printr-o negociere agresivă pe prețul turbinei.
Ce rol au avut CfD-urile și PPAurile în dezvoltarea pieței?
Mecanismul CfD a fost catalizatorul. Fără el, discuția despre al doilea val de dezvoltare eoliană din România ar fi rămas în mare parte teoretică.
Prima rundă a atribuit contracte pentru 1.096 MW eolian și 432 MW fotovoltaic. A doua rundă, finalizată în august 2025, a alocat în total 2.751 MW, cu 37% peste ținta stabilită prin Planul Național de Redresare și Reziliență. A apărut însă o asimetrie importantă. Fotovoltaicul a fost suprasubscris, cu prețuri de exercitare între 35,77 și 45,20 euro/MWh, în timp ce eolianul a obținut doar 1.263 MW, față de o țintă de 2.000 MW, cu prețuri de exercitare între 65,17 și 79,50 euro/MWh.
Această asimetrie merită citită atent. Faptul că eolianul nu și-a atins ținta la un plafon de 80 de euro/MWh nu înseamnă că dezvoltatorii sunt prea pretențioși. Înseamnă că, la costurile reale de racordare, autorizare și infrastructură din România, un proiect eolian are nevoie fie de un preț mai bun, fie de un drum mai scurt până la operarea comercială. Aș prefera a doua variantă. Costă statul mai puțin și aduce mai multă valoare pieței.
PPA-urile sunt cealaltă jumătate a ecuației și trebuie privite ca mecanisme complementare, nu alternative.
Rămân însă câteva provocări reale. Dezvoltatorii au nevoie de contracte suficient de lungi și de bine prețuite pentru a fi bancabile, în timp ce consumatorii industriali sunt încă reticenți să se angajeze pe perioade de 10-15 ani. La acestea se adaugă riscul de profil, prețurile negative, congestiile de rețea și costurile de echilibrare.
Combinația care va finanța următorul val de proiecte este: CfD-ul ca fundament bancabil, PPA-ul pentru potențialul de upside și, tot mai des, stocarea, pentru a îmbunătăți captura de preț. Niciunul dintre aceste elemente nu este suficient de unul singur.
Care sunt principalele bariere în calea dezvoltării rapide a energiei regenerabile în România și cum pot fi acestea depășite?
Prima este racordarea la rețea. Cererea de capacitate de evacuare depășește semnifi cativ ceea ce poate absorbi rețeaua pe termen scurt. Deși planul de dezvoltare al Transelectrica prevede investiții de peste 2 miliarde de euro în rețea în următorul deceniu, problema nu ține doar de anvergură, ci de sincronizare. Soluția este alocarea transparentă a capacității, pe principiul „folosește-o sau o pierzi”, susținută de garanții reale care să descurajeze proiectele speculative și cu un calendar al licitațiilor CfD corelat explicit cu calendarul investițiilor în rețea. A doua este autorizarea. Timpul necesar pentru a ajunge de la conceptul de proiect la autorizația de construire rămâne prea lung și prea imprevizibil. Investitorii nu cer relaxarea standardelor de mediu. Cer termene ferme și un ghișeu unic digitalizat, cu vizibilitate asupra stadiului fi ecărui dosar. A treia, discutată mult mai rar, este infrastructura de transport agabaritic. Turbinele moderne au pale de peste 85 de metri și componente care necesită drumuri, poduri și raze de curbură pe care multe amplasamente promițătoare din România nu le au în acest moment. La Enercon abordăm această problemă prin soluții de design, precum turnurile modulare de oțel și generatoarele transportate în două secțiuni și asamblate pe amplasament, la care se adaugă echipamente de transport de ultimă generație. Industria are însă nevoie de un plan național de coridoare pentru transport agabaritic, corelat cu zonele cu potențial eolian ridicat.
A patra este flexibilitatea. Pe măsură ce ponderea regenerabilelor crește, intervalele cu prețuri foarte mici sau negative devin mai frecvente, iar limitările de producție devin o realitate economică.
Soluția nu este să construim mai puțin, ci să construim diferit: stocare co-locată, participarea la piețele de echilibrare și structuri contractuale care recompensează livrarea atunci când este efectiv nevoie de energie.
Din perspectivă personală, cum ar trebui abordată actuala criză energetică?
Cred că folosim greșit cuvântul „criză”. România nu are o criză de resurse. Are vânt, are soare, are hidro, are gaze naturale, iar în viitor va avea și producție offshore. Ce îi lipsește încă este capacitatea de a livra energia acolo unde este nevoie și atunci când este nevoie.
Se vede cel mai clar seara. La prânz, energia este abundentă și ieftină, uneori aproape gratuită. Câteva ore mai târziu, când soarele apune și consumul urcă, importăm la prețuri mari, iar prețul final din piață este dat de cea mai scumpă unitate de producție aflată în funcțiune în acel moment.
Aceasta nu este o problemă de producție. Este o problemă de flexibilitate, de rețea și de contractare.
De aceea, soluția mea are trei componente, în această ordine: producție locală ieftină, flexibilitate care să mute energia în timp și infrastructură care să o mute în spațiu.
Regenerabilele rezolvă prima provocare.
Stocarea o rezolvă pe a doua. Investițiile în rețea și în interconectări o rezolvă pe a treia.
Aș adăuga încă un aspect, unul despre care se discută mult prea rar. Cel mai ieftin megawatt-oră din sistem nu este cel produs de un proiect nou. Este cel produs de o turbină deja instalată, care funcționează așa cum trebuie.
Diferența dintre o disponibilitate de 96% și una de 99%, pe o flotă națională de peste 3.000 MW, înseamnă zeci de mii de megawați-oră anual. Este energie deja plătită, deja racordată și deja autorizată.
Prin service de calitate, mentenanță predictivă, retehnologizare și programe de prelungire a duratei de viață, această energie poate fi recuperată fără o singură autorizație nouă.
Tranziția energetică nu ar trebui măsurată doar în megawați instalați. Ar trebui măsurată în megawați care chiar produc energie.
_____________________________________________
Interviul a apărut și în varianta tipărită a Energynomics Magazine, ediția Q3 2026.
Dacă vrei să primești prin curier revista Energynomics, în format tipărit sau electronic, scrie-ne la adresa office [at] energynomics.ro, pentru a te include în lista de distribuție. Toate numerele anterioare sunt accesibile AICI, în format electronic.