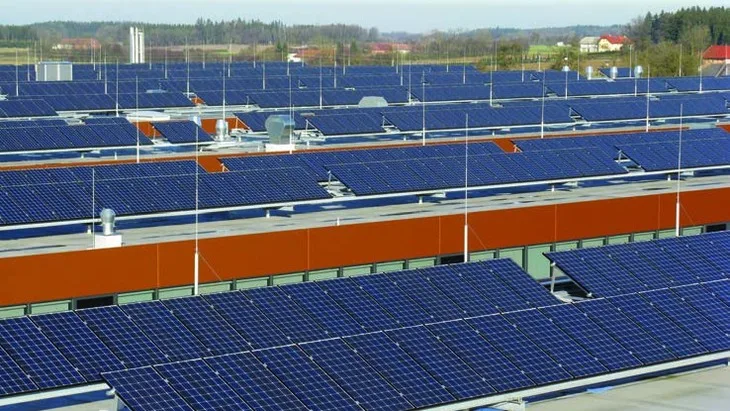
România a depășit acum o capacitate de 8,5 GW de energie solară instalată și ar putea atinge obiectivul de 10 GW pentru 2030 încă din 2027, spune Walburga Hemetsberger, CEO al SolarPower Europe. România a adăugat aproximativ 1,8 GW în primele șase luni ale anului 2026, față de 1,5 GW cu un an înainte. „Creșterea a fost neobișnuit de echilibrată: aproximativ 1 GW a provenit de la centrale la scară largă și 800 MW, de la prosumatori. De asemenea, se estimează că România va deveni a șasea cea mai mare sursă de capacitate solară nouă din UE între 2026 și 2030, depășind Olanda, în scenariul mediu al SolarPower Europe”, declară Walburga Hemetsberger pentru Energynomics.
Cum a evoluat sectorul solar în Europa în 2026 și care sunt cele mai recente tendințe? Dar în țările din Europa de Sud-Est, inclusiv România?
Piața solară europeană se afl ă într-o situație puțin ciudată. După cum se menționează în recentul raport SolarPower Europe privind Perspectivele Pieței Europene pentru energia solară la jumătatea anului, Europa instalează, încă, o cantitate mare de energie solară. Cel puțin 33,6 GW au fost adăugați în prima jumătate a anului 2026, cu 1,1% mai mult decât în aceeași perioadă a anului trecut. Cu toate acestea, această creștere marginală nu trebuie confundată cu o revenire la o creștere puternică. Impulsul creșterii energiei solare în Europa a stagnat. Creșterea a fost de doar aproximativ 1% în prima jumătate a anului 2026 și, în prezent, ne așteptăm ca piața pe întregul an să ajungă la 68,1 GW, cu 2,1% sub rezultatul revizuit din 2025 de 69,6 GW. Aceasta nu înseamnă că o creștere rapidă nu poate reveni. Poate, dar va depinde de alegerile politice: un sprijin mai stabil, o dezvoltare mai rapidă a rețelei, mai mult spațiu de stocare și o cerere mai mare de energie electrică.
Contextul mai larg contează, de asemenea.
Revenirea crizei combustibililor fosili a consolidat încă o dată argumentele comerciale pentru energia solară. Aceasta a reamintit gospodăriilor, întreprinderilor și guvernelor că energia electrică regenerabilă internă este o sursă de securitate energetică și protecție împotriva prețurilor volatile ale combustibililor fosili. Cu toate acestea, o piață solară sustenabilă nu poate depinde de o criză externă după alta. Europa are nevoie de cadre stabile care să permită continuarea investițiilor în condiții de piață mai normale.
În spatele acestei cifre generale, imaginea este foarte inegală între țări și segmentele de piață.
Mixul de proiecte noi se schimbă. Energia solară rezidențială încetinește în destule țări, inclusiv Belgia, Olanda, Cehia, Ungaria și Slovenia, parțial din cauza sprijinului guvernamental redus. Proiectele mari dețin acum o cotă mai mare din piață. Se așteaptă ca energia solară la scară utilitară să reprezinte aproximativ 56% din instalațiile UE în acest an. Aceasta este o schimbare semnificativă față de boom-ul solar de acum câțiva ani, când sistemele de acoperișuri conduceau o mare parte a creșterii.
Comparativ cu media țărilor din UE, România stă bine, după cum putem vedea în cifre.
Țara a adăugat aproximativ 1,8 GW în primele șase luni ale anului 2026, față de 1,5 GW cu un an mai devreme. Creșterea a fost neobișnuit de echilibrată: aproximativ 1 GW a provenit de la centrale la scară utilitară și 800-MW de la prosumatori. România a depășit acum 8,5 GW de energie solară instalată și ar putea atinge obiectivul de 10 GW pentru 2030 încă din 2027. Aceasta ar plasa țara cu trei ani înaintea obiectivului actual al Planului Național pentru Energie și Climă.
România a intrat în primele zece piețe anuale ale UE în 2024 și și-a consolidat poziția în 2025, după ce a adăugat aproximativ 2,5 GW, cu 45% mai mult decât în 2024. Aceasta a fost cea mai rapidă rată de creștere dintre cele mai mari zece piețe solare din UE în 2025. Performanța puternică a României a fost susținută de termene de autorizare relativ scurte, finanțare publică și europeană, contracte pe diferență, creșterea activității prosumătorilor și dezvoltarea pieței sale de contracte de achiziție de energie electrică.
Imaginea mai largă a Europei de Sud-Est nu este la fel de clară, oferind atât oportunități, cât și provocări.
Grecia a instalat aproximativ 1,5 GW în prima jumătate a anului 2026, aproape la fel de mult ca în întregul an 2025. Dar și-a depășit deja obiectivul solar pentru 2030 și se confruntă acum cu reduceri tot mai mari ale energiei. Următorul test este dacă rețelele, stocarea și cererea de energie electrică pot ține pasul cu noile centrale.
Care este evoluția segmentului de acoperiș rezidențial și a segmentului comercial și industrial? De ce se inversează tendința? De ce încetinește segmentul acoperișurilor? Care sunt tendințele pieței pe termen mediu?
În timpul crizei energetice din 2022, facturile mari la energie au determinat o cerere excepțională de energie solară pentru uz casnic. Sistemele de acoperiș le-au oferit oamenilor o modalitate directă de a-și reduce facturile și de a-și reduce expunerea la prețurile volatile ale combustibililor fosili. Sprijinul public puternic a ajutat multe gospodării să acopere costurile inițiale. Cererea a încetinit apoi pe măsură ce criza a dispărut din atenția publicului. Mai multe guverne au redus subvențiile, tarifele de alimentare sau benefi ciile de contorizare netă, în timp ce costurile împrumuturilor au crescut. Aceste schimbări au slăbit argumentele comerciale pentru unele gospodării și au contribuit la încetinirea segmentului acoperișurilor rezidențiale. Segmentul comercial și industrial s-a dovedit mai rezistent, deoarece întreprinderile au continuat să investească pentru a reduce costurile energiei electrice, a-și reduce expunerea la volatilitatea prețurilor și a sprijini electrificarea.
Acum, încă o dată, Europei i se reamintesc riscurile care vin odată cu dependența sa de combustibilii fosili.
Aceste întreruperi ale aprovizionării și creșteri bruște ale prețurilor nu ar trebui tratate ca evenimente izolate. Volatilitatea combustibililor fosili rămâne un risc recurent pentru bugetele gospodăriilor și securitatea energetică a Europei. Energia solară de acoperiș oferă cetățenilor un avantaj de durată în acest nou mediu. Producerea de energie electrică acasă reduce facturile, oferă gospodăriilor mai mult control asupra consumului de energie și reduce expunerea lor la combustibilii importați.
Energia solară de acoperiș contribuie, de asemenea, direct la rezistența la schimbările climatice. În perioadele cu temperaturi ridicate, producția de energie solară corespunde în general cu o cerere crescută de energie electrică pentru răcire în timpul zilei. Atunci când este combinată cu baterii, tarife flexibile și o gestionare inteligentă a energiei, sistemele de acoperiș pot ajuta gospodăriile și întreprinderile să gestioneze consumul, reducând în același timp presiunea asupra sistemului energetic mai larg.
Așadar, principalele argumente pentru energia solară de pe acoperiș sunt intacte. Segmentul are încă un rol major de jucat în îndeplinirea obiectivelor energetice și climatice ale Europei. Dar atingerea acestor obiective va necesita ca guvernele să revitalizeze segmentul energiei solare de pe acoperiș și să ofere gospodăriilor o modalitate stabilă și realistă de a acoperi costul inițial.
România se numără printre țările care dovedesc că creșterea este foarte realizabilă pentru energia solară rezidențială. Piața sa de prosumeri a adăugat aproximativ 800 MW în prima jumătate a anului 2026, chiar dacă cererea pentru acoperișuri a scăzut în alte părți ale Europei. Perspectivele pe termen mediu vor depinde de alegerile politice. Un sprijin stabil, o implementare mai rapidă a contoarelor inteligente, partajarea energiei și tarifele flexibile pot atrage mai multe gospodării pe piață.
Care este nivelul necesar de investiții pe termen mediu, într-un scenariu optimist? Care sunt predicțiile?
Nu există o cifră unică pentru nevoile de investiții. Investițiile în energie solară nu pot fi privite izolat. Nevoia totală va depinde de rețele, stocare și cererea exibilă necesare pentru a susține creșterea ulterioară. Dar există cel puțin un răspuns clar pe care îl pot da la această întrebare: Europa nu duce lipsă de cerere de energie curată sau de tehnologie solară accesibilă. Îi lipsesc condițiile politice care să transforme această cerere în proiecte investibile. România oferă o idee despre ce se poate întâmpla atunci când politica acționează sufi cient de devreme. Țara a instalat aproximativ 1,8 GW în prima jumătate a anului 2026, a depășit 8,5 GW în capacitate totală și ar putea atinge obiectivul național de 10 GW în 2027, cu trei ani mai devreme. În 2025, piața sa a crescut cu 45%, în timp ce creșterea în mare parte a Europei a stagnat. Autorizațiile rapide, fi nanțarea publică, contractele pe diferență și o piață PPA în creștere au contribuit la avansarea proiectelor. De asemenea, se estimează că România va deveni a șasea cea mai mare sursă de capacitate solară nouă din UE între 2026 și 2030, depășind Olanda, în scenariul mediu al SolarPower Europe. Acest lucru ilustrează amploarea oportunității, dar ridică și urgența investițiilor în infrastructura necesară pentru integrarea acestei capacități. Dar panourile reprezintă doar o parte din nevoile de investiții. Rețelele au nevoie de conexiuni noi, substații mai puternice și linii de transmisie. Bateriile trebuie să stocheze energia de la amiază și să o elibereze atunci când cererea crește seara. Industria, transporturile și încălzirea trebuie să utilizeze mai multă electricitate atunci când energia regenerabilă este abundentă. Fără această extindere mai amplă, o producție mai mare poate însemna reduceri semnifi cative ale energiei, venituri mai mici din proiecte și o dependență continuă de energia fosilă costisitoare după apusul timpului. România a început să acționeze înainte ca aceste probleme să se înrădăcineze. Timp de mai mulți ani, sprijinul public a încurajat gospodăriile și dezvoltatorii mari să combine energia solară cu bateriile. Guvernul a eliminat unele taxe pe stocarea energiei electrice și a direcționat subvenții de 76 de milioane de euro către baterii în luna mai a acestui an. Până în prima jumătate a acestui an, aproximativ o treime din cei aproximativ 330.000 de prosumatori ai țării aveau instalate sisteme de stocare. Proiectele mari se îndreaptă în aceeași direcție, bateriile fiind plasate lângă producție, mai degrabă decât departe, pe o rețea deja suprasolicitată.
Aici contează cel mai mult factorii de decizie politică.
Aceștia ar trebui să stabilească programe stabile de licitații, să accelereze autorizațiile și conexiunile la rețea, să recompenseze stocarea și cererea flexibilă și să împiedice blocarea proiectelor viabile de către rezervări speculative la rețea. Regulile clare înseamnă un risc mai mic și atrag capital privat.
Cum au evoluat costurile, termenele de implementare și rentabilitatea proiectelor solare și ce factori le influențează acum cel mai mult?
Hardware-ul solar rămâne ieftin conform standardelor recente. Datele SolarPower Europe arată că prețurile en-gros ale modulelor au scăzut cu peste 70% față de vârful de la sfârșitul anului 2022 de 34 de eurocenți pe watt și erau încă în jur de 10 eurocenți pe watt în 2025. Acest lucru crește în mod natural competitivitatea energiei solare, dar prețurile modulelor nu determină singure costurile totale ale proiectului sau rentabilitatea.
Așa cum s-a menționat anterior, accesul la rețea și constrângerile sistemului contează acum mai mult.
Congestia, întârzierile de conectare și restricțiile pot încetini proiectele și le pot slăbi oportunitatea de afaceri. Autorizarea s-a îmbunătățit în unele țări, inclusiv în România, dar disponibilitatea rețelei devine din ce în ce mai mult blocajul decisiv. Veniturile sunt sub presiune. Scăderea prețurilor de captare și un număr tot mai mare de perioade cu prețuri negative slăbesc economia proiectelor solare. Energia solară scade prețurile angro în timpul orelor însorite, ceea ce aduce benefi cii consumatorilor, dar reduce veniturile proiectelor expuse pieței. Restricțiile reduc și mai mult veniturile atunci când rețeaua nu poate absorbi energia electrică. Așadar, nu există o singură direcție pentru randamente. Timpii de construcție și perioadele de recuperare a investiției variază foarte mult în funcție de țară și de tipul de proiect. Modulele mai ieftine au îmbunătățit situația, în timp ce prețurile scăzute de captare, restricțiile și constrângerile rețelei tind să compenseze acest câștig. Incertitudinea este o mare parte a problemei. Acesta este motivul pentru care proiectele susținute de PPA-uri pe termen lung, autoconsum și energie solară plus stocare sunt atât de valoroase. Aceste modele pot reduce expunerea la volatilitatea pieței angro pe termen scurt. Energia solară rămâne cea mai competitivă tehnologie de energie electrică disponibilă. Însă discuția a depășit limita prețului panoului. Întrebările decizionale sunt acum cât de repede se poate conecta un proiect, câtă energie electrică poate fi utilizată sau stocată și cât de previzibile vor fi veniturile sale pe durata de viață a acestuia. De aceea, Europa trebuie să considere energia solară, stocarea, rețelele și electrifi carea ca o singură agendă de investiții.
Simtel anunță semnarea primelor două proiecte de către Simtel Italia, filiala deschisă de Grup la Milano în luna iunie 2026. Cele două proiecte au o valoare cumulată de aproximativ 15 milioane de lei și o capacitate instalată totală de peste 15 MWp. Proiectele sunt localizate în regiunile Abruzzo și Emilia-Romagna și presupun furnizarea de servicii de tip light EPC pentru un producător independent de energie regenerabilă (Independent Power Producer – IPP), controlat de un fond american de investiții în infrastructură. Lucrările au început în luna august 2026, iar finalizarea acestora este estimată până la sfârșitul anului. Simtel Italia participă la proceduri de ofertare pentru proiecte fotovoltaice cu o capacitate cumulată de aproximativ 300 MWp și pentru sisteme de stocare a energiei în baterii (BESS) însumând aproximativ 90 MWh.
Premier Energy Group raportează o performanță operațională și financiară solidă pentru prima jumătate a anului 2026. Veniturile normalizate au crescut cu 10% de la an la an, până la 877 milioane de euro, în timp ce EBITDA normalizată a atins 79 milioane de euro, în creștere cu 27% față de S1 2025. Pe bază raportată, conform IFRS, veniturile s-au ridicat la 871 milioane de euro, o creștere de 4% de la an la an, în timp ce EBITDA ajustată a atins 73 milioane de euro, iar profitul net s-a ridicat la 22 mili oane de euro, ambele reflectând reversa rea deviațiilor tarifare din anul anterior din Republica Moldova.
Performanța a fost susținută de o creștere de 46% a producției proprii de ener gie electrică din surse regenerabile.
_____________________________________________
Interviul a apărut și în varianta tipărită a Energynomics Magazine, ediția Q3 2026.
Dacă vrei să primești prin curier revista Energynomics, în format tipărit sau electronic, scrie-ne la adresa office [at] energynomics.ro, pentru a te include în lista de distribuție. Toate numerele anterioare sunt accesibile AICI, în format electronic.