

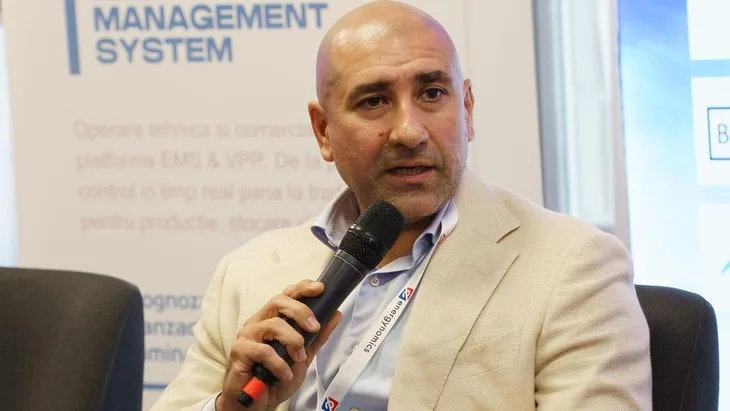
Piața de stocare în baterii din România se află într-o etapă timpurie, în care veniturile marginale pot fi foarte ridicate, dar nu trebuie confundate cu veniturile medii sustenabile ale unui portofoliu de BESS, a spus Nicolas Pleșea, Managing Director al Adrem Asset Management, la Romanian BESS on the Fast Track, un atelier organizat de Energynomics.
Nicolas Pleșea, Managing Director al Adrem Asset Management, privește piața BESS din perspectiva unui trader de energie: nu prin venitul maxim pe care îl poate produce o baterie într-o lună excepțională, ci prin venitul mediu, riscul și repetabilitatea rezultatelor la nivel de portofoliu. „Cred că România este astăzi o piață în care poți câștiga foarte mulți bani din tranzacții oportuniste”, a spus Pleșea.
Pe baza rezultatelor din tranzacționare, Adrem a observat că, într-o singură lună, anualizarea ar fi indicat un nivel de aproximativ 358.000 de euro/MW/an; numai o lună mai târziu, aceeași metodă de anualizare indica sub 150.000 de euro/MW/an. La asemenea niveluri, un investitor și-ar putea recupera banii în patru sau cinci ani, a spus el, dar nu este un model pe care o bancă îl va finanța. La fel ca Marea Britanie în primii săi ani, România rămâne o piață în care o parte importantă a valorii BESS provine din monetizarea flexibilității, inclusiv prin servicii de sistem și piețele de echilibrare.
Modele pe care piața le contrazice
Adrem Asset Management abordează BESS-ul în primul rând din perspectiva unui energy trader. Compania operează modele proprii de trading și risk management la rezoluție de 15 minute și urmărește performanța activelor direct în PZU, piața intrazilnică și piața de echilibrare. Pentru Nicolas Pleșea, valoarea unui BESS nu rezultă dintr-un singur spread sau din performanța marginală a unei baterii, ci din capacitatea de a gestiona continuu un portofoliu de flexibilitate în condiții de piață diferite. „Facem foarte multe modele financiare doar pentru ca piața să le contrazică în momentul în care BESS-ul începe să funcționeze”, a spus Pleșea. „Cu siguranță, aceasta este o piață pentru cei dispuși să își asume riscuri.”
Prețurile negative sunt vizibile, dar pentru un BESS problema economică mai importantă este amplitudinea și impredictibilitatea spread-urilor. Mai periculoase, a susținut el, sunt prețurile apropiate de zero și amploarea variațiilor. „Vorbim despre o volatilitate ridicată, de la, să spunem, minus 100 de euro la plus 1.000 de euro în doar câteva ore. Încercați să calculați asta într-un model”, a spus el.
Transformarea volatilității în certitudine este, în cuvintele sale, o contradicție în termeni. Singurele două certitudini, a glumit el, sunt moartea și taxele.
Tolling și prețul certitudinii
Răspunsul Adrem este combinarea tradingului activ cu transferul controlat al riscului. Tolling-ul este una dintre structurile prin care compania încearcă să transforme o parte din veniturile volatile ale unui BESS într-un cash-flow bancabil. „Încercăm să transformăm volatilitatea și profiturile ridicate în fluxuri de numerar bancabile și oferim tolling”, a spus Pleșea. Lipsa ofertelor de tolling este, potrivit lui, golul cel mai des menționat în piață.
Negocierile devin dificile deoarece proprietarii și investitorii vor, în același timp, să păstreze și potențialul de câștig suplimentar. Băncile evaluează în primul rând bonitatea contrapărții care își asumă obligația de plată pe termen lung. În prezent, avantajul îl au jucătorii internaționali cu bilanțuri solide, limite mari de tranzacționare și acces la credit, ceea ce le permite să ofere structuri de tolling bancabile fără un nivel disproporționat de garanții.
Două ore și nu pe cont propriu
Cele mai bune rezultate obținute astăzi de Adrem în România provin de la o baterie cu durata de două ore, a spus Pleșea, deși consideră că nu există un singur răspuns corect în privința duratei: piețele aflate la început recompensează viteza, în timp ce piețele mature au nevoie de mai multe ore pentru arbitraj și reducerea vârfurilor de consum.
Stocarea standalone este potrivită pentru utilități, traderi, companii care au un portofoliu de echilibrat și fonduri de investiții. Pentru investitorii fără portofoliu propriu de energie sau capabilități avansate de trading și risk management, proiectele hibride PV+BESS pot oferi un profil de risc mai robust decât expunerea merchant standalone, a susținut el.
El este prudent și în privința volumului de stocare pe care îl poate absorbi România, raportat la pipeline-ul de ordinul a 10 GW aflat în diferite stadii de dezvoltare. Bulgaria se îndreaptă deja spre canibalizarea veniturilor, iar Adrem vede în tranzacțiile sale zilnice efectul capacității instalate până acum.
Romanian BESS on the Fast Track a fost organizat de Energynomics, cu sprijinul partenerilor noștri: Elektra Renewable Support, ADEX Energy, Adrem Asset Management, BLU Capital, Dongfang Electric, Electroalfa, Enery, Enexus, Gotion, ING Bank, Marsh Romania, Softenerg WEBUS 4 ENERGY.