

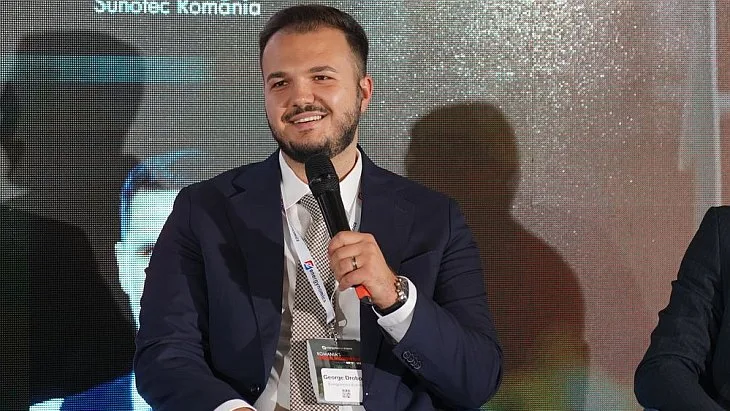
Pentru investitorii în proiecte fotovoltaice și de stocare, competitivitatea nu mai ține doar de prețul pe megawatt instalat. Viteza de execuție, disponibilitatea echipamentelor și gestionarea riscurilor de reglementare pot decide dacă un proiect ajunge la operare comercială la termen, a arătat George Drobot, Managing Director Sunotec Romania, la conferința „Romania’s Green Momentum”, organizat de Energynomics.
Sunotec, grup EPC cu sediul în Bulgaria, este activ în proiecte fotovoltaice și de stocare din 2012 și este prezent în România din 2025. Compania se poziționează local ca integrator de sistem, cu servicii la cheie de engineering, procurement and construction. Drobot a indicat drept avantaj controlul direct asupra execuției: grupul lucrează cu personal propriu și are peste 1.700 de angajați mobilizați pe șantiere din Europa.
„Competitivitatea pe piață nu înseamnă doar prețul pe megawatt instalat, ci și time-to-market”, a spus Drobot. Pentru investitori, miza este atingerea COD cât mai repede, iar EPC-ul trebuie să ofere un calendar realist și să poată suplimenta resursele atunci când termenul trebuie comprimat.
În România, Sunotec are proiecte de stocare semnate, însumând 500 MWh, aflate în construcție, precum și două proiecte fotovoltaice finalizate, cu 120 MWp în total. Proiectele de stocare aflate în ofertare depășesc 5 GW. Compania vizează și servicii pe termen lung pentru baterii, pe perioade de 10-15 ani, cu garanții privind performanța, disponibilitatea și eficiența.
O presiune importantă vine din lanțul de aprovizionare. Drobot a avertizat că eliminarea invertoarelor și a PCS-urilor chinezești de pe piața europeană ar putea prelungi puternic termenele de livrare. Chiar și acum, livrarea unor PCS produse în China ajunge la aproximativ 8-9 luni. Există producători chinezi cu capacități în Europa, dar numărul lor rămâne redus, iar restricțiile rapide ar putea întârzia proiectele și țintele de dezvoltare.
Un alt risc apare la echipamentele de racordare. Pentru proiectele conectate la 110 kV, Drobot a atras atenția asupra noilor cerințe europene privind gazele fluorurate din echipamentele de comutație și asupra presiunii asupra termenelor până la finalul lui 2027. Potrivit lui, o soluție convențională cu SF6 are un termen de livrare de aproximativ 8-9 luni, în timp ce o variantă fără SF6 poate ajunge la 14 luni.
Drobot a dat și exemplul unui proiect în care finanțatorul a refuzat varianta cu SF6, considerând-o prea riscantă, deși ar fi permis menținerea termenului de la finalul lui 2027. Alegerea alternativei fără SF6 a împins punerea în funcțiune în 2028. „Rolul nostru, ca EPC, este să punem pe masă pentru investitor riscul pe care vrea să și-l asume, adică care este cel mai mic risc pe care este dispus să îl accepte”, a spus Drobot.
Mesajul este că prețul rămâne important, dar poate deveni secundar dacă o soluție mai ieftină aduce întârzieri, expunere la schimbări de reglementare sau probleme de disponibilitate. Într-o piață cu proiecte de ordinul gigawaților în ofertare, diferența dintre pipeline și capacitatea pusă efectiv în funcțiune va depinde tot mai mult de execuție, accesul la echipamente și gestionarea riscului. Pentru investitor, time-to-market devine astfel parte din bancabilitatea proiectului.
Conferința „Romania’s Green Momentum” a fost organizată de Energynomics, cu sprijinul Elektra Renewable Support, ADEX, Adrem Asset Management, Big Store, CBRE, Elnos Romania, Eximprod, Global Techniques for Energy, SAJ, Sermatec, Sigenergy, Solar Today, Sunotec, TBEA, Think Blu Solution, WALDEVAR Energy.