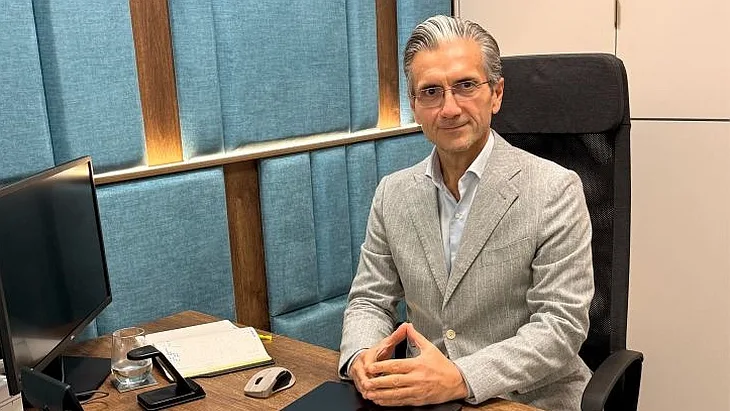
Accesul la rețeaua electrică devine un factor tot mai important în evaluarea proiectelor regenerabile din România. Datele publicate de Transelectrica pentru licitațiile de alocare a capacității arată disponibilități extrem de limitate pentru următorii ani, în timp ce noi capacități condiționate de dezvoltarea rețelei sunt prevăzute abia începând cu 2032. În opinia lui Sunai Cadir, fondatorul BRES Energy, proiectele care au obținut deja drepturi de racordare capătă un plus semnificativ de valoare strategică.
„Un proiect care deține deja drepturi de racordare la rețea nu mai este doar un proiect de dezvoltare, ci un activ rar”, afirmă Sunai Cadir, fondator și Managing Director al BRES Energy, într-o postare publicată pe LinkedIn.
Argumentul său pornește de la schimbarea condițiilor de acces la rețea. Într-o piață cu un portofoliu extins de proiecte solare, eoliene și de stocare, obținerea capacității de evacuare a energiei poate deveni un avantaj competitiv la fel de important ca amplasamentul, autorizațiile sau maturitatea tehnică a investiției.
Transelectrica: 1.566 MW disponibili, condiționat de dezvoltarea rețelei
Potrivit datelor oficiale publicate de Transelectrica, capacitatea disponibilă prin mecanismul de licitație pentru anii 2028-2031 este zero în toate cele zece zone de rețea. Primele capacități care pot fi alocate în condițiile realizării unor lucrări suplimentare de dezvoltare apar în 2032.
În total, tabelul publicat de operatorul de transport și sistem identifică 1.566 MW de capacitate disponibilă cu lucrări suplimentare de dezvoltare, distribuită astfel:
- 2032: 412 MW, în zonele H și I;
- 2035: 80 MW, în zona E;
- 2036: 862 MW, în zonele B și D;
- 2037: 212 MW, în zonele A, D și J.
Prețurile de pornire ale licitațiilor variază între 724.569 și 3.843.000 de lei/MW, în funcție de zona de rețea și anul alocării. Sunt prețuri de pornire, nu costuri finale de racordare sau valori ale unor tranzacții deja încheiate.
În zona D, Transelectrica precizează că cei 661 MW aferenți anului 2036 sunt destinați exclusiv alocării în rețeaua electrică de transport, în timp ce cei 100 MW prevăzuți pentru 2037 sunt destinați rețelei de distribuție.
Datele trebuie interpretate în cadrul mecanismului reglementat de Ordinul ANRE nr. 53/2024, cu modificările ulterioare. Ele descriu capacitatea disponibilă prin procedura de alocare, nu reprezintă o declarație că orice nouă racordare în România ar fi imposibilă până în 2032.
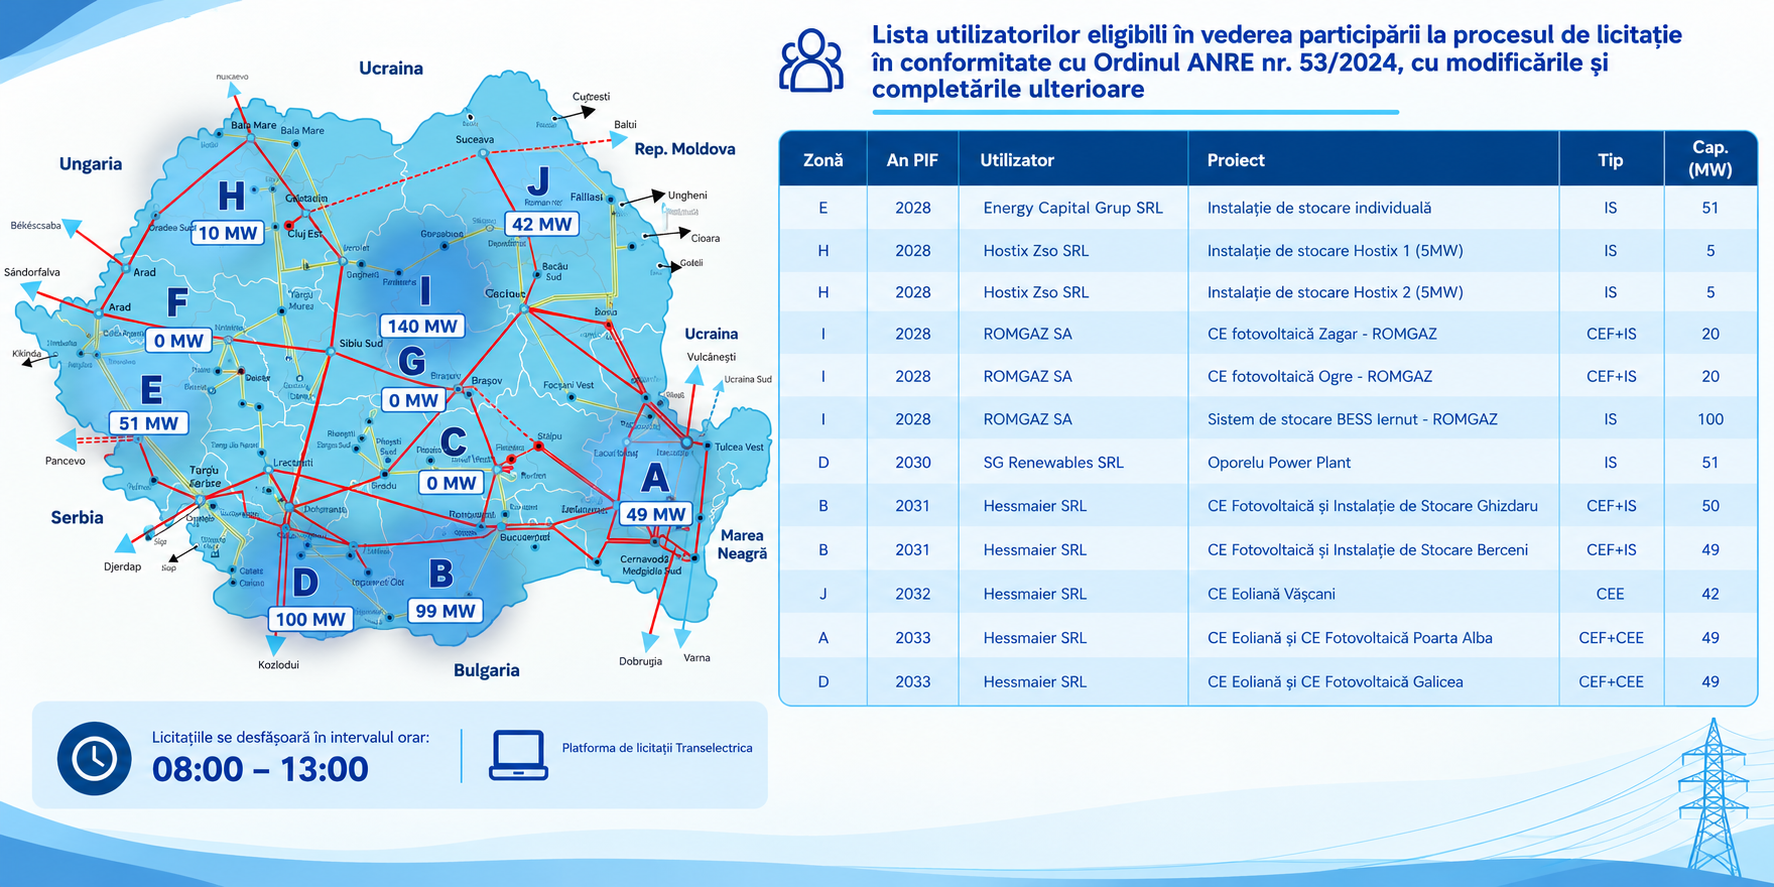
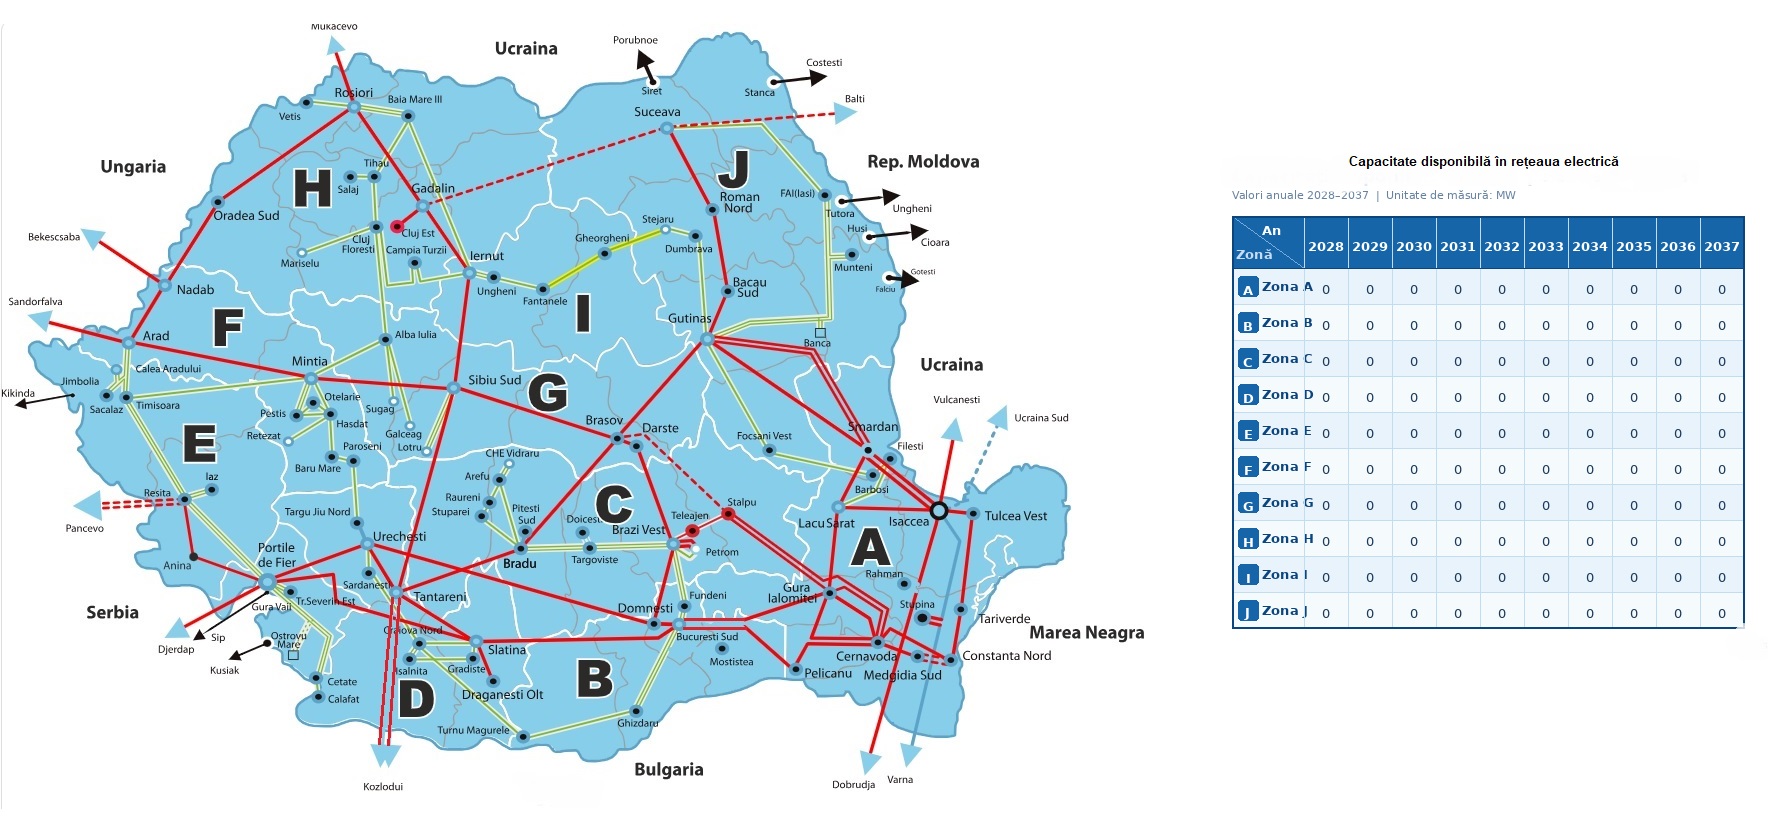
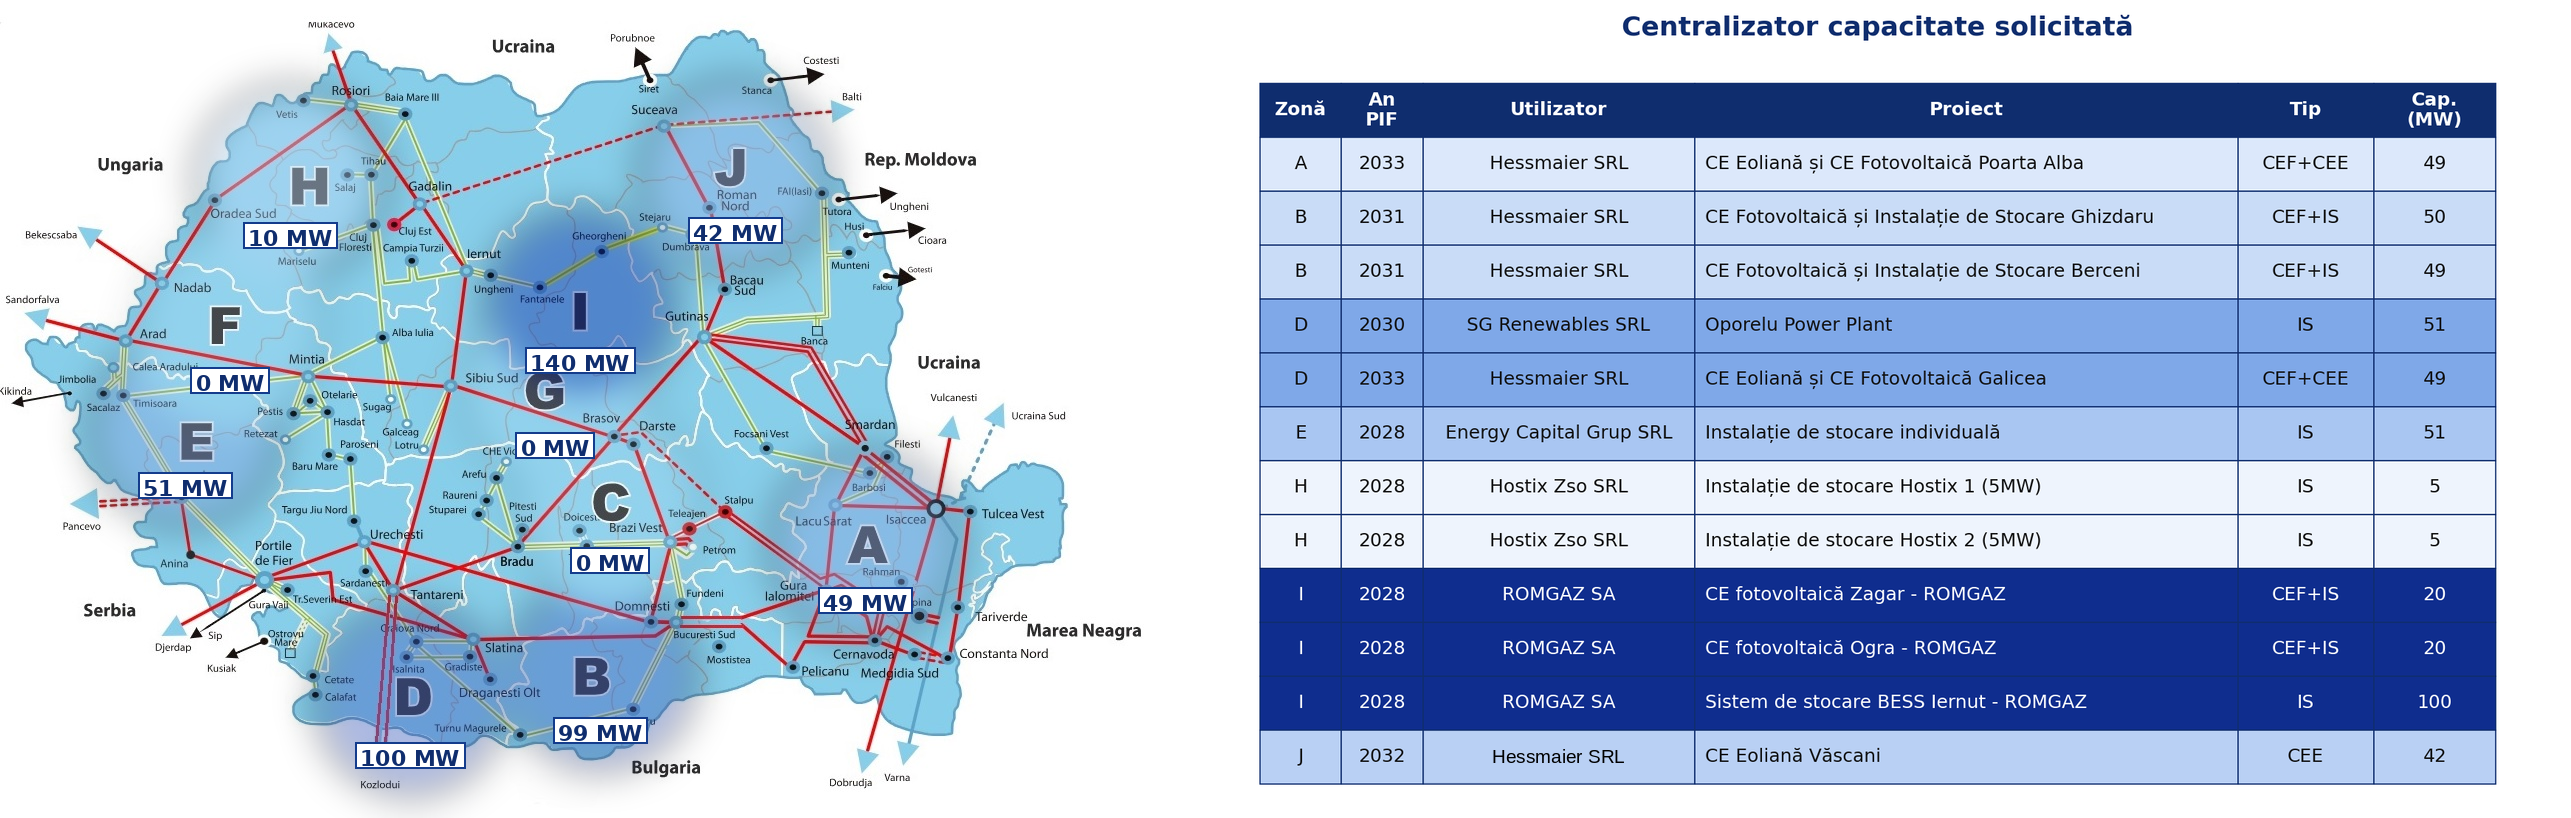
Transelectrica a programat licitațiile pentru perioada 30 octombrie – 12 noiembrie 2026, fiecare sesiune corespunzând unui an de alocare din intervalul 2028-2037. Operatorul a publicat separat centralizatorul cererilor și lista utilizatorilor eligibili pentru participarea la licitații. Eligibilitatea pentru participare nu echivalează cu atribuirea capacității solicitate.
De la proiect în dezvoltare la activ investițional
Pentru Sunai Cadir, restrângerea posibilităților de acces la rețea schimbă modul în care investitorii privesc proiectele existente. Un proiect care dispune deja de aviz tehnic de racordare (ATR) și a avansat în procesul de autorizare poate avea un avantaj semnificativ față de unul care trebuie să obțină de la început condițiile de conectare.
Fondatorul BRES Energy afirmă că societatea administrează, prin platforma bres.energy, un portofoliu de peste 70 de proiecte solare, eoliene, hibride și de stocare în România, însumând peste 6 GW, aflate în diferite stadii de dezvoltare, de la ATR până la ready-to-build (RTB). În interpretarea sa, accesul la rețea contribuie tot mai mult la valoarea comercială a portofoliului.
Valoarea unui asemenea proiect depinde însă de situația sa concretă: valabilitatea ATR, existența și condițiile contractului de racordare, lucrările necesare, garanțiile constituite, termenele de execuție și eventualele restricții tehnice sau contractuale. Un drept de racordare nu trebuie confundat cu o capacitate deja construită, disponibilă necondiționat pentru evacuarea energiei.
Stocarea, în centrul interesului investițional
Sunai Cadir asociază dificultățile de racordare cu volatilitatea prețurilor energiei electrice și cu interesul crescând pentru baterii. În postarea sa, el invocă episoade în care prețurile pe Piața pentru Ziua Următoare (PZU) au coborât la aproximativ minus 98 de euro/MWh, dar și intervale în care s-au apropiat de 1.000 de euro/MWh.
Diferențele dintre orele cu producție abundentă și cele cu cerere ridicată constituie una dintre explicațiile economice ale interesului pentru stocare. Bateriile permit deplasarea livrării energiei dintr-un interval în altul și pot combina arbitrajul de preț cu participarea la alte piețe și servicii de flexibilitate.
Totuși, oportunitatea comercială nu se traduce automat în rentabilitate. Veniturile depind de profilul efectiv al prețurilor, numărul de cicluri, eficiența instalației, costurile de operare și regulile de acces la piețe. Stocarea este, de asemenea, una dintre soluțiile de flexibilitate ale sistemului, alături de managementul consumului, interconexiuni și alte resurse dispecerizabile.