

Creșterea producției interne de gaze poate transforma România într-un furnizor important pentru securitatea energetică a Europei Centrale și de Est, însă politicile europene de decarbonizare trebuie aplicate astfel încât să nu descurajeze investițiile necesare atât securității aprovizionării, cât și tranziției energetice.
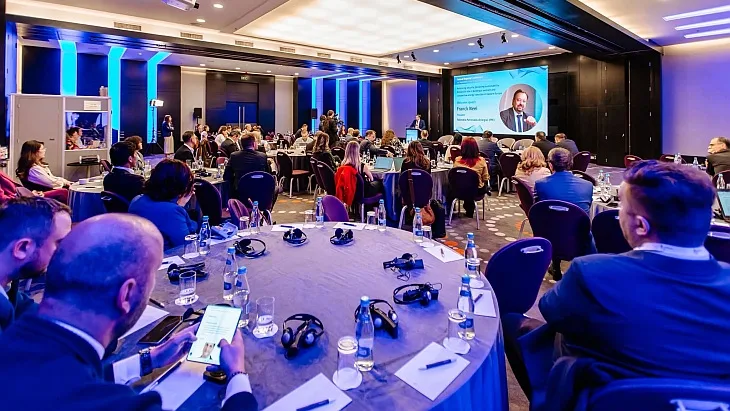
Conferința Regională Anuală Eurogas 2026, organizată la București împreună cu Federația Patronală a Energiei (FPE), a adus în prim plan trei teme de maximă actualitate: dezvoltarea producției de gaze din România, în special prin Neptun Deep, impactul noilor reglementări europene asupra investițiilor și rolul gazului, al captării și stocării carbonului și al biometanului într-un sistem energetic cu emisii mai reduse.
Mesajul comun a fost că securitatea energetică și decarbonizarea nu pot fi construite prin politici care ignoră costurile, infrastructura disponibilă și diferențele dintre statele membre. Pentru România, miza este cu atât mai mare cu cât extinderea producției interne coincide cu aplicarea unor obligații europene pe care industria și autoritățile le consideră disproporționate în raport cu situația locală.
Un nou rol regional
Intrarea Neptun Deep în producție, estimată pentru prima jumătate a anului 2027, poate modifica poziția României pe piața regională a gazelor. Proiectul ar putea dubla producția națională, iar participanții la conferință au prezentat resursele interne nu doar ca pe un avantaj economic, ci și ca pe un element de securitate energetică pentru regiune.
Cristian Signoretto, președintele Eurogas, a arătat că producția suplimentară poate transforma România într-un exportator net către Uniunea Europeană. Perspectiva capătă relevanță într-o Europă care continuă să își acopere cea mai mare parte a consumului de gaze din importuri și rămâne expusă evoluțiilor de pe piața globală.
Dennis Hesseling, director în cadrul Agenției Internaționale a Energiei, a plasat discuția în contextul vulnerabilităților internaționale ale aprovizionării, inclusiv al perturbărilor care pot afecta fluxurile globale. Noile capacități de LNG au redus o parte din impactul pierderilor de ofertă, dar volatilitatea pieței arată în continuare valoarea surselor regionale de producție.
Pentru companiile românești, argumentul este și unul investițional. Alexandru Maximescu, vicepreședinte pentru afaceri publice corporative și de reglementare la OMV Petrom, a arătat că Neptun Deep urmează să fie livrat în aproximativ patru ani, comparativ cu o medie de șase ani pentru proiecte similare. Răzvan Popescu, director general ROMGAZ, a legat direct securitatea aprovizionării de politica energetică și de costurile suportate de piață. „Prețurile din acest an, prețurile din această iarnă, prețurile din anul viitor sunt pur și simplu consecință a acestor politici”, a spus el.
Reglementarea intră în testul implementării
Conferința a plasat discuția și dincolo de necesitatea unor noi surse de gaze. O parte importantă a dezbaterii s-a concentrat asupra modului în care obiectivele europene de decarbonizare sunt transformate în obligații concrete pentru companii.
Două reglementări au dominat discuțiile: Net-Zero Industry Act, prin obligațiile privind dezvoltarea capacităților de stocare a CO₂, și Regulamentul european privind reducerea emisiilor de metan.
În cazul NZIA, aproape 10 milioane de tone din obligația europeană de stocare anuală a CO₂ ar reveni României. Reprezentanții industriei au pus sub semnul întrebării fezabilitatea tehnică și geologică a implementării în calendarul stabilit, mai ales în condițiile în care proiectele de transport și stocare necesită infrastructură, autorizații și investiții care nu pot fi dezvoltate imediat. Au fost vorbitori care au apreciat că unele dintre cerințele rezultate sunt „obligații imposibil de realizat din punct de vedere tehnic și geologic”.
Aplicarea Regulamentului privind emisiile de metan ridică o altă problemă specifică României. Cele peste 60.000 de sonde existente în țară implică, potrivit datelor prezentate de FPE, costuri de implementare estimate la aproximativ 1,4 miliarde de euro.
Cristian Bușoi, secretar de stat în Ministerul Energiei, a declarat că România va susține la Bruxelles revizuirea regulamentului privind metanul și modificarea obligațiilor din NZIA. Dezbaterea nu a contestat obiectivele de reducere a emisiilor, ci modul în care costurile și responsabilitățile sunt distribuite între state și companii.
Pentru industrie, întrebarea centrală este dacă reglementarea europeană poate simultan să accelereze decarbonizarea și să mențină investițiile în infrastructura energetică din UE. Franck Neel, președintele FPE, a sintetizat riscul: „Se pare că devine mai ușor să investești în afara Europei dacă vom continua să punem atât de multe constrângeri asupra industriei.”
De la gaz la infrastructura tranziției
Dezbaterea de la București a indicat și o perspectivă mai largă asupra rolului sectorului gazelor. Gazul natural, infrastructura de transport, captarea și stocarea carbonului și gazele regenerabile încep să facă parte din aceeași discuție privind reducerea emisiilor fără pierderea competitivității industriale.
Pentru sectoarele în care electrificarea completă este dificilă, captarea și stocarea CO₂ poate deveni una dintre soluțiile de decarbonizare. Adrian Porfir, director program CCUS la Holcim România, a arătat că România ar putea folosi resursele geologice și poziția regională pentru dezvoltarea unui hub de CO₂. Proiectul Holcim de captare a carbonului a primit o finanțare de 146 de milioane de euro din Innovation Fund.
Construirea unui asemenea lanț valoric presupune însă mai mult decât instalațiile de captare. Transportul CO₂ necesită infrastructură nouă, acces la terenuri și un cadru de reglementare care să permită dezvoltarea conductelor și a siturilor de stocare.
Biometanul a fost prezentat ca o altă direcție prin care infrastructura existentă de gaze poate contribui la reducerea emisiilor. Experiența Poloniei, prezentată în cadrul conferinței de Michał Tarka, fondator și director general al Polish Biomethane Organization, arată însă că dezvoltarea pieței depinde în primul rând de existența unor reguli clare și a unui cadru economic funcțional.
Pentru România, cele trei direcții se întâlnesc în aceeași problemă de politică energetică. Creșterea producției interne poate consolida securitatea regională, dar rolul gazului în următoarea etapă a tranziției va depinde și de capacitatea de a reduce emisiile asociate, de a dezvolta infrastructura pentru CO₂ și gaze regenerabile și de a păstra investițiile viabile economic.